TVA réduite à 5,5 % ou 10 % en 2026 : quels équipements PMR sont concernés ?
Pourquoi les équipements PMR n'ont-ils pas tous le même taux de TVA ?
Installer un monte-escalier, une plateforme élévatrice ou un ascenseur privatif représente un investissement important. Au moment de comparer les devis, le taux de taxe sur la valeur ajoutée (TVA) peut modifier sensiblement le montant final à payer.
En France métropolitaine, le taux normal de TVA est de 20 %, mais certaines opérations peuvent bénéficier d'un taux réduit de 10 % ou de 5,5 %.
Pour les équipements d'accessibilité, plusieurs situations doivent être distinguées :
La vente d'un équipement spécialement conçu pour les personnes handicapées.
L'installation d'un appareil répondant à des critères techniques réglementaires.
La réalisation de travaux d'amélioration dans un logement existant.
La vente ou l'installation d'un appareil ne remplissant pas les conditions d'un taux réduit.
Le taux applicable dépend de la nature exacte de l'équipement et de l'opération facturée, et non simplement de son appellation commerciale.
Un appareil présenté comme un « élévateur PMR » n'est donc pas automatiquement soumis à 5,5 % de TVA.
Dans ce guide, nous expliquons les différences entre les taux, les conditions à vérifier et les conséquences sur le prix de votre projet.
Quels équipements PMR peuvent bénéficier de la TVA à 5,5 % ?
Le Code général des impôts prévoit un taux réduit de TVA de 5,5 % pour certaines catégories d'appareillages et d'équipements spécialement conçus pour les personnes handicapées.
Parmi les matériels concernés figurent certains ascenseurs et équipements assimilés répondant aux caractéristiques réglementaires.
Les plateformes élévatrices verticales
Les appareils élévateurs verticaux installés à demeure, comportant une plateforme adaptée au transport d'une personne handicapée, debout ou en fauteuil roulant, peuvent relever du taux réduit.
Ils doivent respecter les caractéristiques fixées par l'article 30-0 C de l'annexe IV au Code général des impôts.
Les plateformes monte-escaliers
Certains élévateurs à déplacement incliné, spécialement conçus pour le transport d'une personne handicapée, peuvent également être concernés.
Ces appareils suivent des guides inclinés et permettent de desservir des niveaux définis.
L'installation et la réparation
L'administration fiscale admet également l'application du taux de 5,5 % à certaines opérations d'installation et de réparation des appareils éligibles.
Cette possibilité ne signifie pas que tous les travaux réalisés autour de l'équipement bénéficient nécessairement du même taux.
Comment vérifier l'éligibilité ?
Le vendeur doit pouvoir justifier que l'appareil satisfait aux caractéristiques techniques réglementaires correspondant à sa catégorie.
Il faut donc vérifier la documentation du modèle précis avant d'annoncer une TVA à 5,5 %.
Source officielle : BOFiP — Appareillages et équipements spéciaux pour personnes handicapées.

Quand la TVA à 10 % s'applique-t-elle aux travaux d'accessibilité ?
Le taux intermédiaire de TVA à 10 % peut s'appliquer à certains travaux d'amélioration, de transformation, d'aménagement et d'entretien réalisés dans un logement existant.
Il ne concerne pas exclusivement les travaux liés au handicap.
Un logement achevé depuis plus de deux ans
En principe, les travaux doivent concerner un local à usage d'habitation achevé depuis plus de deux ans.
La condition d'ancienneté du logement est donc essentielle.
Quels travaux peuvent être concernés ?
Selon leur nature et les conditions fiscales applicables, certains travaux peuvent relever du taux de 10 % :
L'adaptation de passages ou de circulations intérieures.
Certains travaux de modification des sanitaires.
Des aménagements facilitant les déplacements.
Certains travaux préparatoires ou complémentaires à une installation.
Chaque prestation doit être examinée séparément lorsque les règles fiscales l'exigent.
Le taux de 10 % s'applique-t-il à tous les équipements ?
Non.
Certains équipements sont exclus du champ du taux intermédiaire. D'autres peuvent relever d'un régime fiscal spécifique.
Le simple fait qu'un matériel soit installé dans une maison ancienne ne suffit donc pas à garantir l'application de la TVA à 10 %.
Les travaux trop importants
Des travaux qui aboutissent fiscalement à la production d'un immeuble neuf, à une surélévation ou à certaines extensions importantes peuvent être exclus des taux réduits applicables à la rénovation.
Avant de signer un devis, il est indispensable de vérifier que les travaux et le logement remplissent les conditions prévues par l'administration fiscale.
Source officielle : Impots.gouv.fr — TVA sur les travaux réalisés dans les logements.
Dans quels cas la TVA à 20 % reste-t-elle applicable ?
Le taux normal de TVA de 20 % s'applique lorsqu'aucun dispositif de taux réduit ne peut être légalement utilisé, sous réserve des règles territoriales particulières.
Un appareil non éligible au taux spécifique
Un ascenseur privatif ou un autre équipement de déplacement vertical ne bénéficie pas automatiquement du taux de 5,5 %.
Si l'appareil ne répond pas aux caractéristiques prévues pour les équipements spécialement conçus pour les personnes handicapées, son traitement fiscal doit être examiné selon les règles ordinaires.
Un équipement destiné au transport de marchandises
Un monte-charge conçu pour transporter uniquement des marchandises ne doit pas être assimilé à un élévateur destiné au transport de personnes handicapées.
Les monte-charges professionnels ne bénéficient donc pas du taux spécifique de 5,5 % au seul motif qu'ils assurent un déplacement vertical.
Des travaux ne remplissant pas les conditions de rénovation
Le taux normal peut également s'appliquer lorsque les travaux ne répondent pas aux conditions permettant de bénéficier de 10 %.
C'est notamment le cas de certaines opérations réalisées dans des bâtiments neufs ou assimilées à des travaux de construction neuve.
Une vente et une installation à distinguer
La vente d'un matériel et les travaux nécessaires à sa pose peuvent relever de règles différentes.
Il est donc possible qu'un projet comporte plusieurs lignes de facturation soumises à des taux distincts.
Le professionnel doit appliquer le taux légalement justifié pour chaque opération.
Monte-escalier, plateforme PMR et ascenseur privatif : comment comparer les taux ?
Tous les équipements permettant de franchir un escalier ou de rejoindre un étage ne sont pas identiques.
Le monte-escalier à siège
Le monte-escalier à siège transporte une personne assise le long d'un rail.
Son traitement fiscal doit être déterminé en fonction des caractéristiques du modèle, de sa qualification réglementaire et de la nature de l'opération.
Il ne faut pas supposer que tous les monte-escaliers à siège bénéficient automatiquement du taux de 5,5 %.
La plateforme monte-escaliers pour fauteuil roulant
Une plateforme monte-escaliers permet à une personne de franchir un escalier directement dans son fauteuil roulant.
Certains appareils inclinés spécialement conçus pour les personnes handicapées peuvent répondre aux critères ouvrant droit à la TVA de 5,5 %.
Libres Accès propose notamment la plateforme monte-escaliers LOGIC, destinée aux escaliers droits.
Le taux applicable à ce modèle doit être confirmé à partir de sa documentation technique et des règles fiscales.
La plateforme élévatrice verticale
Une plateforme élévatrice verticale transporte l'utilisateur entre deux niveaux.
Certains modèles adaptés au handicap peuvent bénéficier du taux de 5,5 % lorsque les conditions réglementaires sont remplies.
Découvrez notamment la plateforme élévatrice RB150.
L'ascenseur privatif
Un ascenseur privatif peut répondre à un besoin de déplacement entre plusieurs étages, mais il ne relève pas nécessairement du même régime qu'une plateforme élévatrice PMR.
Son traitement fiscal dépend de sa conception et de ses caractéristiques.
Pourquoi demander une confirmation écrite ?
Pour chacun de ces équipements, il est conseillé de demander au professionnel :
La référence exacte du modèle.
Les caractéristiques techniques justifiant le taux.
Le taux appliqué à la fourniture.
Le taux appliqué à l'installation.
Le traitement des travaux complémentaires.
Une telle vérification permet d'éviter de comparer des devis établis sur des bases fiscales différentes.

Combien peut-on économiser grâce à une TVA réduite ?
Pour comprendre l'importance du taux de TVA, prenons un exemple simple.
Un équipement ou une prestation possède un prix de 10 000 € hors taxes.
Avec une TVA à 20 %
Prix HT : 10 000 €.
TVA : 2 000 €.
Prix TTC : 12 000 €.
Avec une TVA à 10 %
Prix HT : 10 000 €.
TVA : 1 000 €.
Prix TTC : 11 000 €.
Avec une TVA à 5,5 %
Prix HT : 10 000 €.
TVA : 550 €.
Prix TTC : 10 550 €.
Quelle différence sur le budget ?
À prix hors taxes identique :
Entre 20 % et 10 %, l'écart est de 1 000 €.
Entre 20 % et 5,5 %, l'écart est de 1 450 €.
Entre 10 % et 5,5 %, l'écart est de 450 €.
Ces calculs sont purement illustratifs.
Ils ne signifient pas que le client peut choisir librement le taux le plus avantageux. Le taux doit correspondre aux conditions fiscales réellement remplies.
Dans un projet comportant plusieurs prestations soumises à des taux différents, le calcul doit être réalisé ligne par ligne.

Quelles démarches et quels justificatifs pour bénéficier d'une TVA réduite ?
Pour les travaux de rénovation réalisés dans un logement, l'application d'un taux réduit implique de respecter certaines conditions administratives.
La certification sur le devis ou la facture
Depuis le 1er mars 2025, les anciennes attestations de TVA à taux réduit ont été remplacées, pour les travaux concernés, par une certification portée sur le devis ou la facture.
Le client certifie notamment les éléments permettant de vérifier l'éligibilité des travaux.
Quelles informations doivent être confirmées ?
Selon le régime applicable, la certification peut notamment porter sur :
L'affectation du local à un usage d'habitation.
L'ancienneté du bâtiment.
La nature des travaux.
L'absence de transformation assimilable à une construction neuve.
Le respect des autres conditions fiscales.
Les obligations du professionnel
L'entreprise doit conserver les justificatifs requis et distinguer les prestations soumises à des taux différents.
Pour les appareils spécialement conçus pour les personnes handicapées, des justificatifs techniques spécifiques peuvent être nécessaires afin d'établir que le matériel relève de la catégorie éligible.
Faut-il demander une ancienne attestation papier ?
Pour les travaux de rénovation concernés par la réforme, les anciens formulaires d'attestation séparée ne sont plus exigés.
Cela ne dispense pas de respecter les conditions légales ni de conserver les justificatifs nécessaires.
La certification des travaux de rénovation et la justification technique d'un appareil PMR sont deux démarches qu'il ne faut pas confondre.
Sources officielles :
Peut-on bénéficier d'une TVA réduite avec MaPrimeAdapt' ou la PCH ?
Une TVA réduite et une aide financière ne fonctionnent pas de la même manière.
La TVA réduite modifie le montant facturé lorsqu'une opération est éligible.
Une subvention contribue au financement d'une dépense selon les conditions de l'organisme qui l'accorde.
MaPrimeAdapt' et la TVA
MaPrimeAdapt' est une aide de l'Agence nationale de l'habitat destinée à certains travaux d'adaptation du logement au vieillissement et au handicap.
Elle peut financer, selon les conditions du dispositif, 50 % ou 70 % des dépenses éligibles retenues, dans la limite du plafond réglementaire.
Le calcul de l'aide repose sur des dépenses subventionnables exprimées hors taxes.
Le taux de TVA effectivement applicable influence donc le montant TTC du projet, mais ne modifie pas automatiquement le taux de subvention accordé.
Retrouvez notre guide complet MaPrimeAdapt' 2026.
La PCH et la TVA
La prestation de compensation du handicap (PCH) peut contribuer à certaines dépenses nécessaires pour compenser les conséquences du handicap.
Elle peut notamment concerner des aménagements du logement ou certaines aides techniques, selon les règles applicables.
Une opération bénéficiant légalement d'un taux réduit de TVA peut également faire l'objet d'une demande de PCH lorsque les conditions de financement sont remplies.
Découvrez notre guide PCH 2026 : aide à l'aménagement du logement.
Comment éviter les erreurs de calcul ?
Avant de préparer un plan de financement, il faut distinguer :
Le prix hors taxes.
Le ou les taux de TVA applicables.
Le montant TTC du devis.
Les dépenses retenues par les organismes.
Les aides effectivement accordées.
Le reste à charge final.
Il ne faut pas additionner des avantages théoriques sans vérifier leurs conditions respectives.
Comment vérifier le taux de TVA indiqué sur un devis d'accessibilité ?
Un devis détaillé est indispensable pour comprendre le coût réel d'un projet.
Avant de l'accepter, prenez le temps de vérifier les éléments fiscaux et techniques.
Vérifier la description du matériel
Le devis doit permettre d'identifier précisément le modèle proposé.
La dénomination commerciale ne suffit pas toujours à établir son régime fiscal.
Vérifier les prestations d'installation
Les travaux préparatoires, la fourniture du matériel, la pose et les éventuelles adaptations du bâtiment doivent être clairement identifiables.
Vérifier les montants
Le devis doit permettre de comprendre :
Le prix hors taxes des prestations.
Le taux de TVA appliqué.
Le montant de la taxe.
Le prix total toutes taxes comprises.
Lorsque plusieurs taux sont utilisés, leur répartition doit être compréhensible.
Demander une explication en cas de doute
Si un devis mentionne une TVA de 5,5 % pour une plateforme élévatrice, demandez au professionnel sur quelle qualification réglementaire il s'appuie.
Si une autre entreprise applique 20 %, cela ne signifie pas nécessairement qu'elle se trompe : les modèles et les prestations peuvent être différents.
En cas de doute important, une vérification auprès de l'administration fiscale ou d'un professionnel compétent peut être nécessaire.
Préparer votre projet d'accessibilité avec Libres Accès
Chez Libres Accès, nous proposons des équipements destinés à faciliter les déplacements des personnes à mobilité réduite et à améliorer l'accessibilité des logements.
Des solutions pour franchir les différences de niveau
Notre catalogue présente notamment :
Des plateformes élévatrices verticales PMR.
Des plateformes monte-escaliers pour fauteuil roulant.
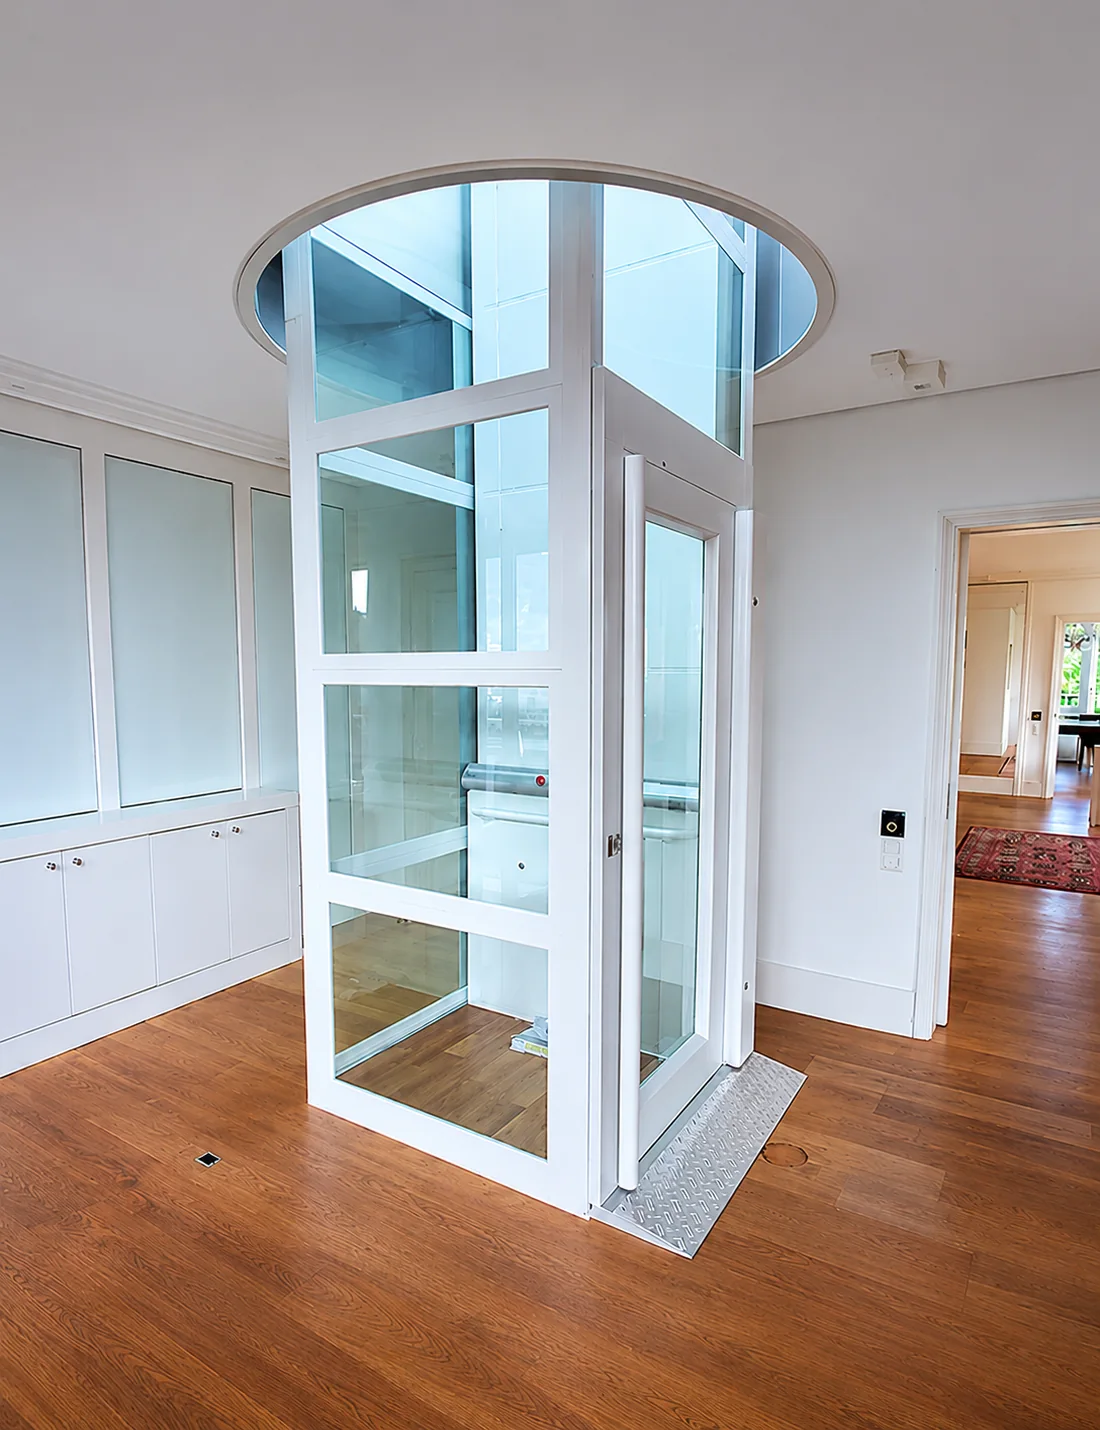
Des élévateurs privatifs fermés pour certains projets à plusieurs niveaux.
Découvrez nos équipements dans la boutique Libres Accès.
Préparer un devis personnalisé
Pour faciliter l'étude de votre projet, il est utile de réunir :
Des photographies du lieu d'installation.
La hauteur à franchir.
Les dimensions disponibles.
Les besoins de l'utilisateur.
Le type de bâtiment.
Les contraintes techniques connues.
Comprendre le coût de votre installation
Le montant du devis dépend du modèle, des travaux nécessaires et du traitement fiscal applicable aux différentes prestations.
Le taux de TVA ne doit pas être déterminé uniquement à partir du caractère accessible ou non de l'équipement.
Demander un devis
Vous souhaitez installer une plateforme élévatrice ou une plateforme monte-escaliers ?
Contactez Libres Accès pour demander un devis personnalisé.
Notre équipe pourra étudier les informations transmises et vous orienter vers une solution correspondant aux caractéristiques de votre projet.
Les taux de TVA et les aides financières dépendent des conditions légales applicables. Les informations de cet article sont générales et ne remplacent pas l'examen fiscal d'une opération particulière.
Article actualisé en novembre 2026. Les taux mentionnés concernent les règles générales applicables en France métropolitaine. Des dispositions territoriales particulières peuvent s'appliquer, notamment dans certains territoires ultramarins.

Plateforme Barduva RB150
La plateforme PMR Barduva RB150 est une solution esthétique, moderne...
Demander un devis- Charge : De 0 Kg à 400 Kg
- Accès : PMR & Fauteuil
- Bâti : Respect des lieux
- Alimentation : 230 V / 400 V

Plateforme Extrema LOGIC
La plateforme monte-escalier LOGIC est une solution d’accessibilité...
Demander un devis- Charge : de 0 Kg à 250 Kg
- Charge : 300 Kg en option
- Trajet : Escalier droit
- Accès : PMR & Fauteuil
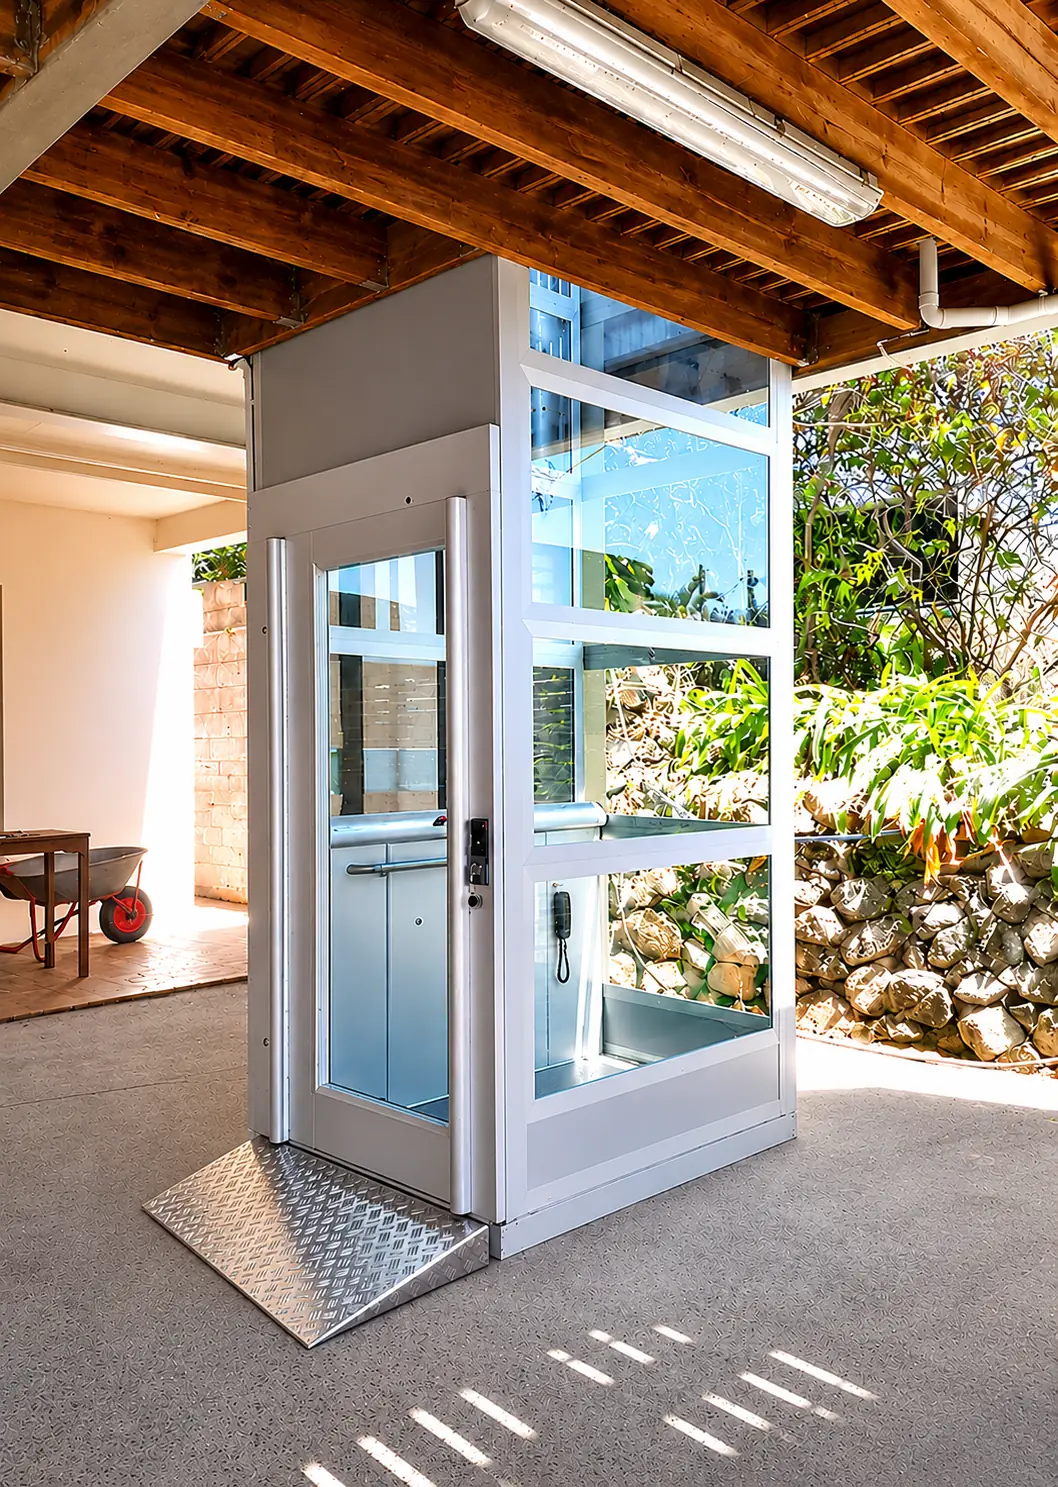
Élévateur Barduva SB200
L’élévateur Barduva SB200 est une solution élégante et moderne pour...
Demander un devis- Accès : PMR & Fauteuil
- Course : Jusqu’à 13 m
- Charge : De 0 Kg à 450 Kg
- Finition : RAL au choix
Questions fréquemment posées
Certains appareils élévateurs spécialement conçus pour les personnes handicapées peuvent bénéficier du taux de 5,5 % lorsqu'ils répondent aux caractéristiques prévues par la réglementation fiscale. Le taux doit être confirmé pour le modèle et les prestations concernés.
Non. Le taux dépend des caractéristiques et de la qualification réglementaire du matériel. Certains équipements adaptés au handicap peuvent relever du taux de 5,5 %, mais il faut vérifier les conditions applicables au modèle précis.
Le taux de 5,5 % peut notamment concerner certains appareils spécialement conçus pour les personnes handicapées. Le taux de 10 % peut s'appliquer à certains travaux d'amélioration réalisés dans un logement achevé depuis plus de deux ans. Les conditions ne sont pas identiques.
Cela dépend de ses caractéristiques et de l'opération facturée. Un ascenseur privatif classique ne bénéficie pas automatiquement du taux spécifique de 5,5 % réservé à certains équipements adaptés au handicap.
En principe, le taux de 10 % applicable aux travaux d'amélioration des logements exige que le bâtiment soit achevé depuis plus de deux ans. Les travaux ne remplissant pas cette condition relèvent généralement du taux normal, sauf autre disposition spécifique.
Oui, lorsque l'opération remplit les conditions du taux réduit et que le projet est également éligible à MaPrimeAdapt'. Il s'agit de dispositifs différents, dont les règles doivent être respectées séparément.
Pour un prix de 10 000 € HT, le total atteint 12 000 € avec une TVA à 20 % et 10 550 € avec une TVA à 5,5 %. L'écart est donc de 1 450 €, à condition de comparer des opérations identiques.
Pour les travaux de rénovation concernés, les anciennes attestations séparées ont été remplacées depuis mars 2025 par une certification des conditions sur le devis ou la facture. D'autres justificatifs peuvent être nécessaires selon l'opération.
Pas nécessairement. Les travaux préparatoires ou complémentaires doivent être examinés selon leur nature et les règles fiscales applicables. Un projet peut comprendre plusieurs prestations soumises à des taux différents.
Demandez un devis détaillé mentionnant le modèle, les prestations, les montants hors taxes et les taux appliqués. Pour un équipement bénéficiant d'un régime spécifique, le professionnel doit pouvoir justifier sa qualification réglementaire.
À lire ensuite

Aides des caisses de retraite en 2026 : financer l'adaptation de son logement
Les caisses de retraite proposent des aides pour préserver l'autonomie à domicile. Découvrez les dispositifs 2026, les travaux et équipements concernés et les démarches pour obtenir un financement.

APA 2026 : peut-elle financer l'adaptation du logement et les équipements PMR ?
L'APA peut contribuer aux dépenses d'autonomie à domicile, dont certains aménagements du logement. Découvrez les conditions, plafonds 2026, démarches et autres aides possibles.